Arabic
 English
 Deutsch
 Urdu
 Pashto
 Swahili
 Hausa
Dans le cadre de la session de formation intitulée « Les règles jurisprudentielles relatives aux banques », Dar al-Iftā’ a mis en lumière les compétences requises en matière de recherche juridique islamique, ainsi que les mécanismes les plus récents de documentation des fatwas et de contrôle de conformité à la charia au sein des établissements financiers.
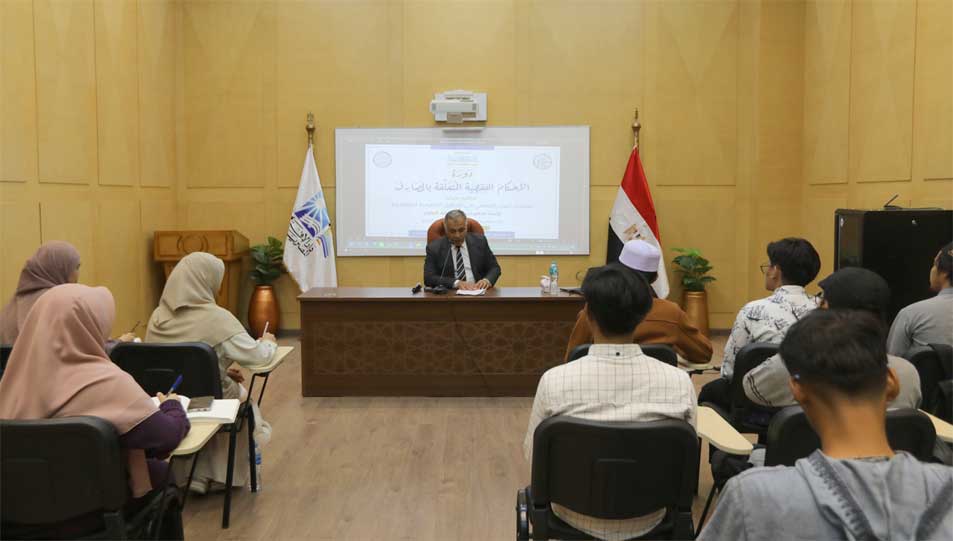
À cette occasion, l'institution a mis en exergue les compétences requises en matière de recherche juridique islamique, ainsi que les dispositifs les plus récents de documentation des fatwas et de contrôle de la conformité à la charia (Ach-Char'ia) au sein des établissements financiers.
Au cours de cet événement, Son Éminence le professeur Ramadan al-Sawi, vice-président de l’Université Al-Azhar, a prononcé une conférence magistrale intitulée : « Les compétences en matière de recherche juridique islamique dans les fatwas relatives aux opérations bancaires contemporaines ».
Il y a exposé la méthodologie scientifique indispensable à l'analyse des nouvelles problématiques financières et bancaires. Il a notamment démontré que l'élaboration d'une fatwa ne saurait procéder d'une lecture textuelle de la charia déconnectée de la réalité. Elle exige, au préalable, une compréhension rigoureuse de la nature de la transaction et de ses modalités d'exécution. Cette étape conceptuelle, désignée sous le terme de « représentation précise du cas étudié » (taṣwīr al-nāzila), constitue le prérequis obligatoire à une qualification juridique (takyīf fiqhī) correcte. C'est elle qui permet son rattachement aux modèles contractuels classiques — tels que la vente, le louage, la participation, la commandite (muḍāraba), le mandat ou la fabrication sur commande (istiṣnāʿ) — ou, le cas échéant, son appréciation en tant que contrat synallagmatique moderne, dès lors qu'il satisfait aux conditions de validité et aux finalités supérieures de la charia (maqāṣid). Son Éminence a également mis en évidence la nécessité de conjuguer la maîtrise des règles normatives ( de la charia) avec l'analyse des finalités économiques. Il a rappelé l'importance pour le chercheur de s'approprier la terminologie financière et le lexique bancaire contemporain, condition sine qua non pour appréhender pleinement la substance des produits et services financiers, puis en déterminer le statut juridique au regard de la jurisprudence islamique.
Le vice-président de l’université Al-Azhar Al-Sharif a abordé les outils et les compétences dont doit disposer le chercheur en matière de fatwas bancaires. Il a notamment évoqué le recours à des experts financiers et économiques pour favoriser l’intégration des savoirs entre le faqīh et le spécialiste du domaine bancaire, ainsi que l’appui sur des normes charaïques agréées, telles que les normes de l’Organisation de comptabilité et d’audit des institutions financières islamiques (AAOIFI), ou encore les décisions des académies de jurisprudence islamique contemporaines. Il a également insisté sur la nécessité de dépasser l’examen purement formel des contrats pour analyser leurs finalités objectives (maqāṣid) et leurs répercussions macroéconomiques. Cette démarche vise à empêcher que l’ingénierie juridique ou financière ne serve de subterfuge (ḥīlah fiqhiyya) pour contourner l’interdiction de l’usure (ribā) ou pour valider des transactions entachées d’une incertitude excessive (gharar fāḥish). Par ailleurs, il a souligné l'obligation de prendre en considération le cadre législatif et réglementaire régissant le secteur bancaire lors de la subsomption des règles juridiques aux cas d'espèce.
Sur le plan déontologique, il a rappelé que le chercheur doit faire preuve d’intégrité scientifique et d’impartialité, en s’affranchissant de toute inclination personnelle ou pression commerciale. Il lui incombe d'appliquer les principes de facilitation (taysīr) et de levée de la gêne (rafʿ al-ḥaraj) inhérents à la charia, sans pour autant altérer les textes scripturaires catégoriques (qaṭʿiyyāt) ni légitimer l'illicite. Pour ce faire, il a appelé à l'élaboration de programmes académiques transversaux alliant les sciences de la charia aux disciplines financières et administratives. Il a également préconisé le renforcement de l'effort jurisprudentiel collectif (al-ijtihād al-jamāʿī), le recours aux fatwas institutionnelles faisant autorité, ainsi que l'accompagnement de la transition numérique par le développement de bases de données et de bibliothèques juridiques islamiques électroniques.
Dans le volet opérationnel, Son Éminence le docteur Mahmoud Shalabi, directeur général de l’administration de l’audit de conformité à la charia (al-tadqīq al-sharʿī) de la Dār al-Iftā’ d’Égypte, a donné une conférence intitulée : « Les mécanismes et les méthodes d’archivage des fatwas ». Il y a exposé l’intérêt scientifique et institutionnel de la codification et de la conservation des avis juridiques. Les archives des fatwas constituent la mémoire doctrinale de l’institution ; elles permettent de capitaliser sur les réponses antérieures apportées aux requêtes récurrentes ou analogues. Cette systématisation garantit la sécurité juridique et la cohérence jurisprudentielle, prévenant ainsi les contradictions doctrinales, tout en optimisant le temps et l'effort du mufti et du chercheur.
Il a également présenté les protocoles de classification et de structuration indexée des fatwas. Ceux-ci s'articulent autour des divisions classiques du Fiqh — telles que le droit des cultes (ʿibādāt), le droit des transactions (muʿāmalāt), le statut personnel (ahwāl shaḫṣiyya) et le droit pénal (jināyāt) — tout en intégrant des nomenclatures spécifiques dédiées aux problématiques contemporaines émergentes dans les domaines financier, bioéthique et numérique. Il a enfin explicité l’importance d’un indexage précis, reposant sur des descripteurs et des mots-clés normalisés afin de rationaliser la recherche et la récupération des fatwas. Cette classification implique l'association systématique de l'avis juridique à ses métadonnées essentielles : l'énoncé du cas, la réponse doctrinale, les fondements scripturaires, les écoles juridiques (madhāhib) de référence, l'identité du mufti et la date d'émission.
Dans cette perspective, le directeur général a présenté les axes de modernisation du système d’archivage, préconisant la transition des supports papier traditionnels vers des bases de données numériques intégrées. Ce virage technologique garantit non seulement l'instantanéité de la recherche textuelle, mais assure également la pérennité des données contre toute détérioration matérielle. À cet égard, il a souligné l'obligation d’implémenter des protocoles rigoureux de cybersécurité et de confidentialité, particulièrement pour les consultations touchant à la vie privée ou relevant de questions sensibles.
Il a par ailleurs insisté sur la nécessité de décloisonner les différents départements institutionnels afin de garantir une mise à jour synchrone et régulière des fonds documentaires. Il a également évoqué les défis logistiques posés par le volume massif des fatwas produites, rendant impératif un archivage en flux tendu pour prévenir toute accumulation disruptive.
Face à ces enjeux, il a souligné l'importance stratégique de former le personnel aux normes de la classification jurisprudentielle et de la documentation scientifique. Il a ainsi préconisé la création d'unités d'archivage hautement spécialisées au sein des instances de délivrance des fatwas et des centres de recherche, suggérant de capitaliser sur l'expertise pionnière de la Dār al-Iftā’ d’Égypte en la matière.
Enfin, Son Éminence a appelé à intégrer des systèmes de recherche intelligente et à exploiter les technologies d’intelligence artificielle et d’ingénierie documentaire. L'objectif ultime est de fluidifier l’accès aux fatwas et de générer des liens automatiques avec les sources textuelles et les références exégétiques correspondantes.
Dans le même contexte, Son Éminence le docteur Muhammad Ibrahim al-Beltaji, expert en économie islamique et en finance islamiques, a donné une conférence intitulée : « Le contrôle de conformité à la charia et son rôle dans les établissements bancaires ».
Il y a défini le contrôle de conformité à la charia (al-raqāba al-sharʿiyya) comme un dispositif professionnel indépendant. Ce dispositif a pour rôle d'examiner les transactions, les contrats, les décisions et les produits des institutions financières afin d'en vérifier la régularité jurisprudentielle et de s'assurer de l'absence de toute infraction, notamment en matière d'usure (ribā), d'incertitude excessive (gharar) ou de participation à des activités illicites.
L'expert a insisté sur l'impératif d'indépendance de l'organe de contrôle vis-à-vis de la direction exécutive de la banque afin de garantir l'impartialité de ses décisions. Il a également détaillé la structure organisationnelle de ce dispositif, articulée autour de deux axes :
- l’organe délibérant, compétent pour émettre les fatwas et valider les normes de conformité applicables aux produits et services avant leur commercialisation ;
- le service d'audit et de contrôle interne, chargé du suivi opérationnel des décisions, de l'examen des contrats et de l'audit des agences.
Ce cadre normatif s’appuie sur les standards émis par les organismes internationaux de référence, notamment l’Organisation de comptabilité et d’audit des institutions financières islamiques (AAOIFI), ainsi que sur les résolutions des académies de jurisprudence.
Par ailleurs, il a précisé que l'audit de conformité s'organise en trois phases complémentaires :
- le contrôle préalable (al-raqāba al-sābiqa), dédié à l'étude conceptuelle du produit financier et à l'élaboration de ses modèles contractuels avant son lancement ;
- Le contrôle concomitant (al-raqāba al-muqārina), axé sur le suivi des procédures d’exécution, de la signature des actes, de la prise de possession (qabd) et de l’acquisition effective des sous-jacents, afin d'exclure les ventes fictives ou non conformes ;
- Le contrôle a posteriori (al-raqāba al-lāḥiqa) dévolu à l’examen des états financiers, des comptes de résultat, ainsi qu’à la vérification de l’équité dans la répartition des bénéfices entre déposants (moudarib) et actionnaires. Cette phase englobe également la purification (taṭhīr) des revenus issus de sources fortuites non conformes.
Face aux mutations technologiques, le docteur al-Beltaji a évoqué les défis liés à la numérisation des services financiers. Ceux-ci imposent d'adapter les outils d'audit aux applications bancaires intelligentes, aux cryptoactifs et aux contrats intelligents (smart contracts).
En conclusion, il a plaidé pour le renforcement de la gouvernance conforme à la charia par des cadres législatifs contraignants, l'intégration de l'intelligence artificielle dans les processus de vérification, et la formation de profils hybrides maîtrisant à la fois le Fiqh des transactions et l'ingénierie financière. Il a enfin rappelé l'obligation de reverser les revenus purifiés à des œuvres de bienfaisance et d'intérêt général, sous la supervision de l'organe de contrôle.
Ces cycles de conférences s’inscrivent dans le cadre du programme de formation d'excellence dispensé par la Dār al-Iftā’ d’Égypte à destination d'étudiants indonésiens. Cette session a pour objectifs de consolider leurs compétences théoriques et pratiques en matière de droit bancaire musulman, de les familiariser avec la méthodologie de recherche appliquée aux problématiques financières contemporaines, et de les former aux mécanismes de conservation des fatwas ainsi qu'aux missions d’audit de conformité charia.
En favorisant une étroite synergie entre les fondements de la jurisprudence islamique, l'expertise économique et la pratique institutionnelle, ces séminaires contribuent à l'émergence d'une nouvelle génération de cadres qualifiés. Ces derniers sont ainsi aptes à appréhender les innovations financières avec une rigueur scientifique rigoureuse, alliant la précision textuelle et efficacité opérationnelle, dans le strict respect des finalités supérieures (maqāṣid) de la charia islamique.